「相続した実家を売っても、税金がごっそり引かれるだけ…」
「解体費用も上がっているし、売却の話を進める前に確認しておきたいことがある」
「税制優遇があると聞いたけれど、要件が複雑そうで踏み出せない」
相続した実家をお持ちのご家族から、こうしたご相談が寄せられます。相続した実家の売却には、上手に活用すれば 最大で約609万円 の税負担を減らせる特例があります。それが 「被相続人の居住用財産(空き家)を売ったときの特例」、通称 空き家3,000万円特別控除 です。
期限は 2027年(令和9年)12月31日まで の譲渡。国税庁の公式資料をもとに、要件・2024年改正のポイント・実例での節税額まで、順を追ってご紹介します。
まず結論として|期限2027年12月末、控除額は最大3,000万円
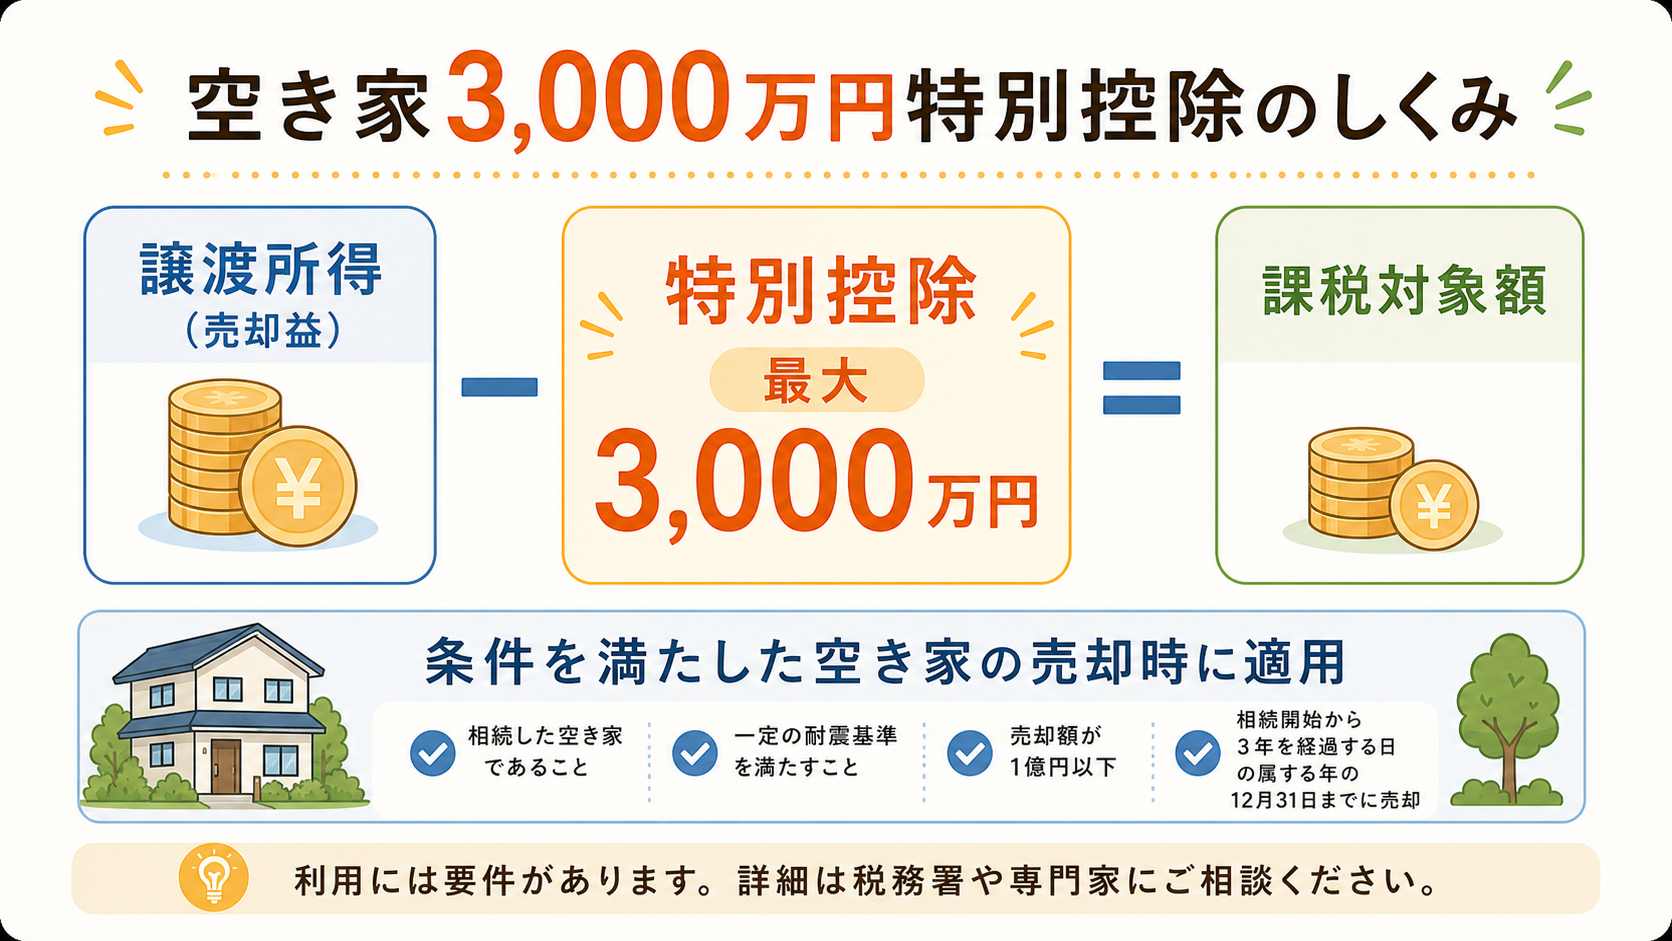
空き家3,000万円特別控除は、相続した 被相続人(亡くなった親御さん)の居住用家屋 を売却したときに、譲渡所得から最大 3,000万円 を差し引ける制度です。
- 控除額:譲渡所得から最大3,000万円
- 期限:2027年12月31日までの譲渡
- 対象:1981年5月31日以前に建てられた戸建てで、被相続人が1人で暮らしていた家
- 節税額:譲渡所得3,000万円のとき、税金 約609万円 → 0円(最大シナリオ)
要件は5つあり、そのすべてを満たす必要があります。1つでも欠けると使えません。ですが、要件はすべて客観的な数字や事実で判断できるため、あらかじめ確認しておけば「知らなかったから使えなかった」という取りこぼしを防げます。
なぜ国はこの控除を用意しているのか
背景にあるのは、全国で増加している空き家問題です。総務省「令和5年住宅・土地統計調査」によれば、全国の空き家は約900万戸、空き家率は13.8%となっています。空き家は放置すれば倒壊・治安・衛生・景観の問題につながるため、国は 相続後の売却を後押しする税制優遇 を用意しました。
つまりこの控除は、「相続した実家を売却して市場に戻す」ご家族への支援策です。売却をご検討中のご家族には、税負担を減らして次の一歩に進む後押しとなります。
5つの要件を、順番に確認していきます
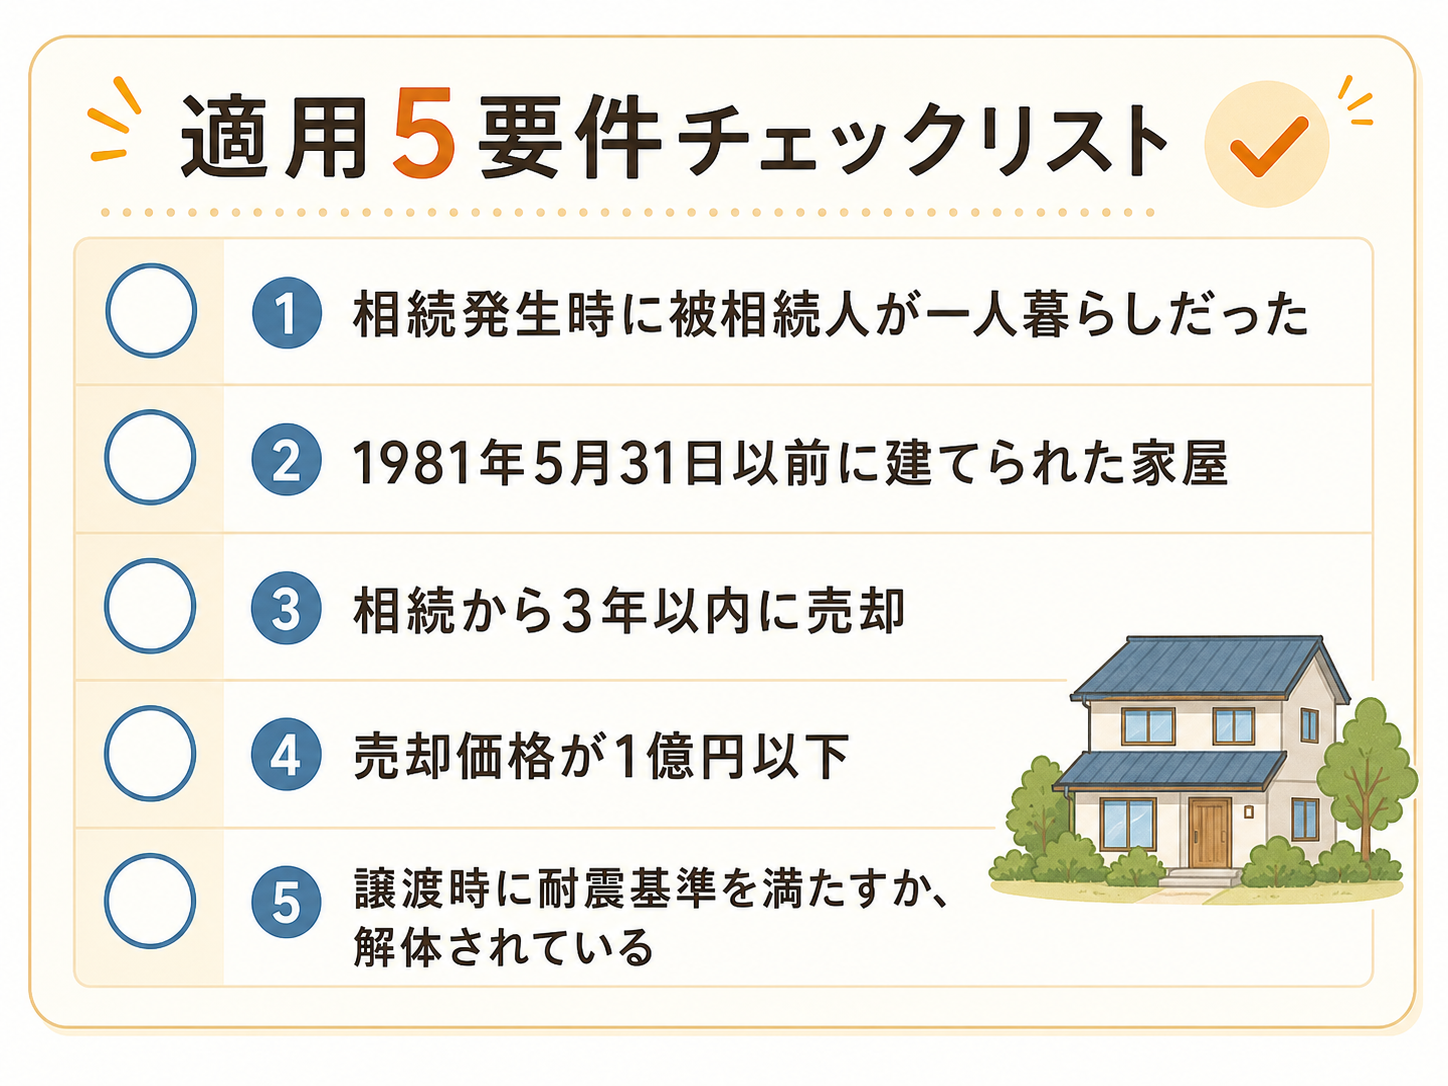
特例を使うには、次の5つの要件をすべて満たすことが必要です。1つずつ見ていきましょう。
要件1|1981年5月31日までに建てられていること
対象は 1981年(昭和56年)5月31日以前に建築された家屋 です。この日付は、建築基準法の耐震基準が大きく改正された「新耐震基準」の施行日(1981年6月1日)を境にしています。
新耐震基準以前の建物は、そのまま流通させると耐震性の問題があるため、国は「解体して更地で売却するか、耐震改修して売却する」ご家族を税制で後押ししています。1981年6月1日以降に建てられた家は、この特例の対象外です。
確認方法は、法務局で取得できる 建物の登記事項証明書(旧登記簿謄本)の「原因」欄に記載されている建築年月日で判断できます。
要件2|マンション(区分所有建物)ではないこと
対象は 戸建て住宅 です。マンションやアパートなど、区分所有登記がされている建物は対象外となります。ただし、戸建てを共有名義で相続した場合は対象になります。
要件3|お亡くなりになった親御さんが1人で暮らしていた
相続の直前に、被相続人(亡くなった親御さん)が その家に1人で住んでいた ことが要件です。ご夫婦で住んでいた場合や、お子さん夫婦と同居していた場合は、原則として対象外となります。
ただし、次のような場合は「1人で住んでいた」と認められます。
- 被相続人が 要介護認定を受けて老人ホームに入所 した後、亡くなるまで空き家だった
- 老人ホーム入所後も、家財の管理などのために本人がときどき戻っていた
老人ホーム入所の場合は2019年の改正で追加された救済措置です。お亡くなりになる直前まで自宅にいた必要はなく、老人ホームに入所していた期間も要件を満たします。
要件4|売却価格が1億円まで
売却価格(譲渡対価)は 1億円以下 である必要があります。ご兄弟姉妹がいらっしゃる場合など、相続人が複数の場合は、全員の受取合計額 で1億円の基準を判定する仕組みです。
例えば、ご兄弟3人で相続した実家を9,000万円で売却し、それぞれ3,000万円ずつ受け取った場合、合計9,000万円 < 1億円 なので要件を満たします。しかし、11,000万円で売却してご兄弟で分けた場合は、1人あたり3,700万円弱でも合計が1億円を超えるため要件外となります。
要件5|相続から3年後の12月末までに売却完了
相続開始の日から 3年を経過する日の属する年の12月31日まで に売却完了する必要があります。
例えば、2025年6月に相続が発生した場合、期限は「2025年から3年後 = 2028年」の12月31日までです。2028年12月31日までに、売買契約 → 引き渡し → 所有権移転登記 まで完了している必要があります。
不動産の売却は、査定 → 販売活動 → 契約 → 引き渡しまで一般的に半年から1年かかります。要件5の期限は「相続後3年」で余裕があるように見えますが、耐震改修や解体を挟む場合はさらに時間がかかるため、早めの検討が安心です。
耐震基準の壁と、2024年改正で変わったこと
要件1〜5に加えて、もう一つ重要なのが 耐震基準 です。1981年5月31日以前の建物は現行の耐震基準を満たしていないことが多いため、次のいずれかを満たす必要があります。
- 売却時点で現行の耐震基準に適合している(耐震改修済み)
- 売却前に家屋を取り壊して、更地の状態で売却する
従来、この耐震基準の要件があるために 売主側で耐震改修または解体を行ってから引き渡す 必要があり、事前負担が発生していました。改修費用は数百万円、解体費用も坪あたり4〜6万円程度かかります。この負担が、特例活用の大きなハードルとなっていました。
2024年改正で柔軟化された「翌年2月15日まで」ルール
令和6年(2024年)1月1日以降に売買契約する場合、次のとおり要件が緩和されました。
| 改正前 | 改正後(2024年1月〜) |
|---|---|
| 売主が引き渡し前に耐震改修または解体を完了する必要があった | 引き渡し後、翌年2月15日まで に買主が耐震改修または解体を完了すればOK |
この改正により、買取再販業者が建替え前提で買うケースでも、売主側の事前負担なしに特例が使えるようになりました。買主側で解体・改修に対応する進め方もあり、ご家族が現況のまま売却しやすくなっています。
ただし、翌年2月15日までに完了する義務は買主にあります。契約書には 「買主が期限内に改修または解体を行う」ことを明記 し、期限内に完了しなかった場合の対応も定めておくと安心です。
節税額のシミュレーション|控除アリとナシで何がどう変わるか
「最大約609万円の節税」というのは、どのような場合の話なのか。実例で見ていきます。
シミュレーション1|東大阪市の築45年の実家を1,800万円で売却
両親と同居していなかったご長男が、東大阪市の実家(1980年築、木造戸建て)を相続し、1,800万円で売却した場合で比較します。取得費が不明のため、概算取得費(売却価格の5% = 90万円)を用います。
控除なし(要件を満たさない場合)
| 区分 | 金額 |
|---|---|
| 売却価格 | 1,800万円 |
| 取得費(概算5%) | 90万円 |
| 譲渡費用(仲介手数料等) | 約100万円 |
| 譲渡所得 | 1,610万円 |
| 譲渡所得税・住民税(長期20.315%) | 約 327万円 |
控除あり(空き家3,000万円特別控除を適用)
| 区分 | 金額 |
|---|---|
| 売却価格 | 1,800万円 |
| 取得費(概算5%) | 90万円 |
| 譲渡費用 | 約100万円 |
| 譲渡所得 | 1,610万円 |
| 特別控除 | △1,610万円(3,000万円まで控除可) |
| 課税譲渡所得 | 0円 |
| 税金 | 0円 |
この場合、約327万円の節税 となります。1,800万円の売却では譲渡所得が3,000万円に届かないため、控除枠は使い切りませんが、税金がまるごとゼロになります。
シミュレーション2|譲渡所得が3,000万円ジャストの場合
より高額な売却で、譲渡所得が3,000万円ちょうどになる場合を見ていきます。
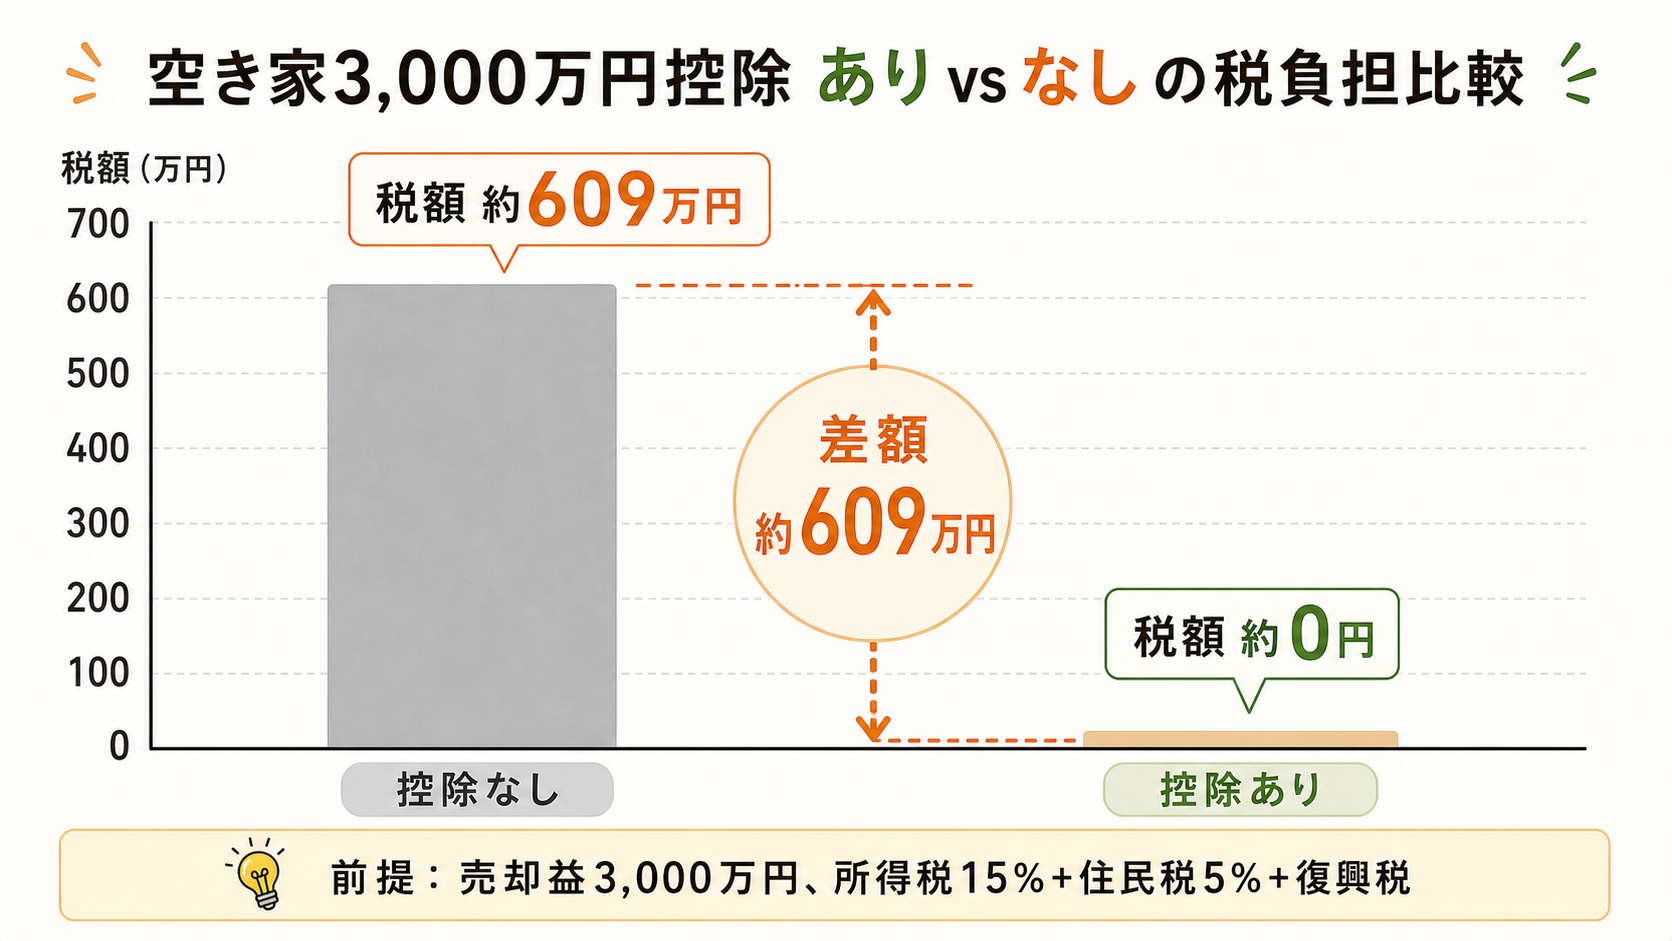
- 控除なし:3,000万円 × 20.315% = 約 609万円 の税負担
- 控除あり:3,000万円 − 3,000万円 = 0円 → 税金 0円
この 約609万円 が「最大約609万円の節税」の根拠です。譲渡所得が3,000万円ちょうどの売却では、控除枠を最大限に活用できます。
シミュレーション3|譲渡所得が3,000万円を超える場合
譲渡所得が3,000万円を超える場合、超過分には課税されます。例えば、譲渡所得4,000万円の場合:
- 控除なし:4,000万円 × 20.315% = 約 812万円
- 控除あり:(4,000万円 − 3,000万円)× 20.315% = 約 203万円
- 節税額:約 609万円
譲渡所得が3,000万円を超えても、控除は3,000万円まで使えます。より高額な売却でも、節税額の上限は約609万円となります。
この控除が使えなくなる、注意したい5つの場面
要件をすべて満たしていても、次のいずれかに該当すると特例が使えなくなります。
- 親子・夫婦など特別の関係がある人への売却:いわゆる身内取引は対象外です。孫、生計を一にする親族、内縁の妻・夫、同族会社なども含まれます。
- 相続後に事業用・賃貸用に供した:相続後に「とりあえず1年だけ賃貸」に出した場合や、事務所・店舗として使った場合は対象外です。
- 相続後にご家族が住んだ:お子さんやお孫さんが住んだ場合も、居住用に供したことになり対象外となります。
- 他の3,000万円控除と重複適用:ご自身のマイホーム売却の3,000万円控除と、同じ年で重複しては使えません。ただし合計で6,000万円まで控除できるわけではなく、それぞれの対象財産に上限3,000万円ずつです。
- 相続財産の取得費加算の特例と重複:相続税の一部を取得費に加算する特例(措法39条)とは選択適用となり、両方は使えません。どちらが有利かは事前にご確認ください。
特に注意したいのは 「相続後に賃貸に出した」場合 です。「空き家のまま置いておくのはもったいないから、少しだけ貸そう」と考えるご家族もいらっしゃいますが、その時点で3,000万円控除は使えなくなります。売却をご検討中なら、相続後は空き家のまま維持することが必要です。
よくあるご質問|FAQ
Q1. 1981年6月1日以降の建物は本当に対象外ですか?
はい、対象外です。この日付は建築基準法の新耐震基準の施行日で、税制上も明確な線引きとなっています。ただし、1981年6月以降の建物でも、耐震性・省エネ性の要件を満たすリフォーム済み物件なら「マイホーム売却の3,000万円控除」など他の特例が使える場合があります。税理士にご確認ください。
Q2. 相続人が3人以上の場合、控除はどう計算されますか?
令和6年(2024年)1月1日以降の譲渡から、相続人が3人以上の場合は 控除額が1人あたり2,000万円 に減額されます(改正前は1人3,000万円)。相続人が2人の場合は改正前と同じく1人3,000万円で、合計6,000万円まで控除できます。
Q3. 老人ホームに入所していた親の実家でも適用できますか?
はい、2019年改正で救済されました。次の条件を満たせば適用可能です:
① 被相続人が要介護認定・要支援認定を受けて特定施設に入所している
② 入所後も家財管理などで本人がときどき戻っていた
③ 事業・賃貸・他人居住に供されていない
老人ホームでお亡くなりになったご両親の実家でも、この特例を使える可能性があります。
Q4. 相続後に「とりあえず1年だけ賃貸」に出した場合はどうなりますか?
残念ながら特例の対象外となります。相続開始から売却まで、その家屋は 「事業・賃貸・他人居住に供されていないこと」 が要件です。「短期間だけの賃貸」も対象外です。3,000万円控除の利用をお考えなら、相続の後は他人にお貸しせず、そのままの状態で売却へ進めることが要件となります。
Q5. 確定申告は自分でできますか?
ご自身での確定申告は可能ですが、必要書類が多く手間がかかります。特に 市区町村発行の「被相続人居住用家屋等確認書」(発行に1〜2週間)や、耐震基準適合証明書、家屋の取り壊し証明書などが必要です。譲渡の翌年2月16日〜3月15日が申告期間となりますので、書類の準備は早めに進めておくと安心です。申請手順の詳細は 「空き家3,000万円特別控除の申請手順|確認書・書類・確定申告の3ステップ完全ガイド」 でご紹介しております。サントのリーガルパートナーの税理士がご相談に乗ります。
まとめ|期限は2027年12月末、確認するなら今がタイミング
空き家3,000万円特別控除は、相続した実家の売却で 最大約609万円の税負担減 につながる、非常に強力な特例です。要件を振り返ると:
- 建築時期:1981年5月31日まで の戸建て
- 居住関係:被相続人が 1人で暮らしていた(老人ホーム入所後の空き家もOK)
- 売却価格:1億円以下(相続人合計)
- 売却時期:相続から3年後の12月31日まで
- 耐震基準:適合または解体(2024年改正で、買主側の対応もOK)
期限は 2027年(令和9年)12月31日 までの譲渡。相続がすでに発生しているご家族にとっては、査定・販売活動・契約・引き渡しの流れを逆算すると、そろそろ確認を始めるタイミングです。
要件確認は 建築年・登記内容・相続関係 の3点でおおむね判断できます。ご不明な場合は、税理士・司法書士など専門家にご相談されると安心です。
東大阪・八尾・大阪市で相続した実家の売却相談ならサントへ
株式会社サントは、東大阪市・八尾市を中心に大阪府内全域で空き家の買取・再販を行ってきました。空き家3,000万円特別控除の要件確認(税理士・司法書士のリーガルパートナー連携)から、現況のままでの買取、確定申告サポートまで、ご家族の窓口として一貫してお手伝いいたします。査定・ご相談は無料、控除の適用判断にもご利用いただけます。

